

Lider Çörek Paketleme Şirketi Xintianli Halka Açılıyor: Gelir Zirveye Çıkırken, Dönüşüm Sırasında Kâr Artmaya Devam Ediyor
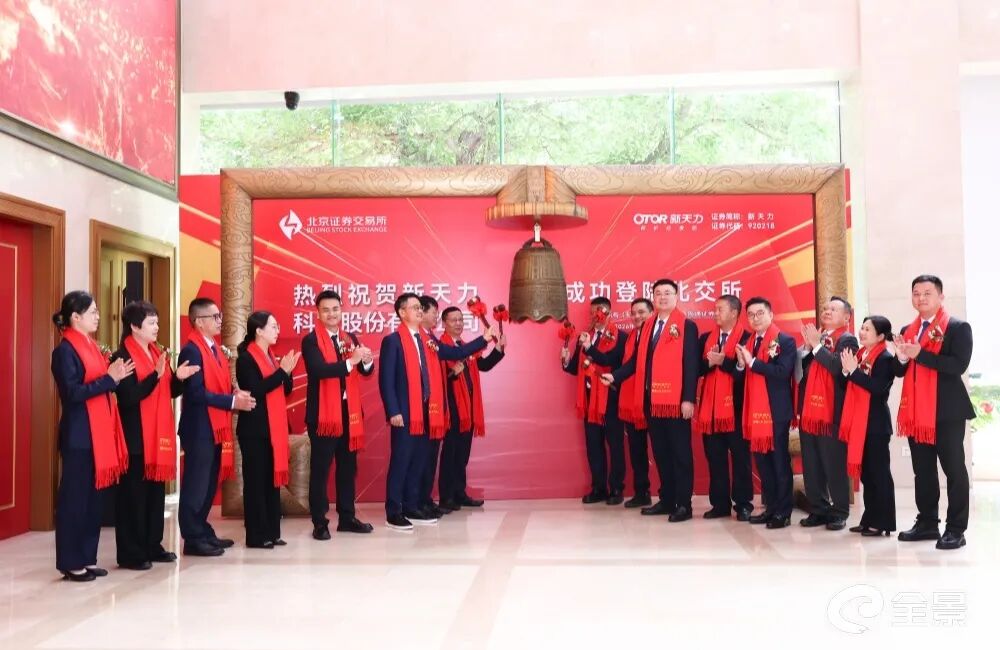
29 Mayıs'ta Xintianli Technology Co., Ltd. Pekin Menkul Kıymetler Borsası'na kote oldu ve ilk gün kapanış fiyatı ihraç fiyatının yaklaşık %270,80 üzerinde yükseldi. Kısa-vadeli artışın ötesinde, ambalaj sektörünün dikkatini çekmeye değer başka bir dizi daha az göze çarpan veri var: Termoformlu gıda kaplarındaki bu yerli lider, son üç yılda gelirindeki artışın durduğunu, hatta 2025'te-bir önceki yıla{-düştüğünü gördü; hissedarlara atfedilen net karı ise yıllık olarak artmaya devam etti.
Fiyat artışı ile temel veriler arasındaki karşıtlık, iki sektör sorununu ön plana çıkarıyor: Birincisi, sektör talebinin tavana yaklaşıp yaklaşmadığı; ikincisi, plastik kısıtlama politikalarının yönü belirsizliğini korurken neden önde gelen şirketler plastik kapasitesini genişletmeye devam etmeyi seçiyor? Bu iki soru sektörün mevcut durumunu ilk günkü hisse senedi fiyatından daha iyi yansıtıyor.
Listelemenin Arka Planı ve Kurumsal Konumlandırma
Xintianli Menkul Değerler kodu 920218 olup, 2005 yılında kurulmuştur. Yerli ısıyla şekillendirilmiş gıda kabı endüstrisinde lider bir kuruluş olarak tanınan, ulusal düzeyde-"Küçük Dev" uzmanlaşmış ve yenilikçi bir kuruluştur. Şirket ağırlıklı olarak gıda kaplarının araştırma, geliştirme, üretim ve satışıyla ilgilenmekte ve müşterilere-tek noktadan kapsamlı çözümler sunmaktadır. Listelendiği an itibariyle şirket, 13 buluş patenti de dahil olmak üzere 238 patente sahiptir, 18 ulusal ve grup standardının formüle edilmesine katılmıştır ve ultra-kalın çok katmanlı birlikte ekstrüzyon ve ısıyla şekillendirme yüksek{12}}gerilme hazırlığı gibi sektörü temsil eden süreçleri geliştirmiştir. Bu teknolojik birikimler, onu küçük ve orta{14}}ölçekli üreticilerden ayıran ve önde gelen müşterilerin takdirini kazanan temeldir.
Arz fiyatı hisse başına 12,19 yuan, fiyat-kazanç oranı 14,99 kat, 23,4178 milyon hisse halka arzı ve toplam 285 milyon yuan kaynak toplama oldu. İlk işlem gününde, gün içi en yüksek seviyesi 58,18 yuan ve yaklaşık 4,234 milyar yuan toplam piyasa değeri ile 45,20 yuan'da kapandı. Eşitlik açısından, şirketin asıl denetleyicileri, "kayınbiraderlik" ilişkisi içinde olan, birlikte oy haklarının %95,02'sini kontrol eden, karar alma-son derece konsantre olan He Linjun ve Wang Weibing'dir.
Yeni hisse senedi listelemesinin ilk aşamalarındaki fiyat dalgalanmaları, piyasa duyarlılığı ve likidite gibi birçok faktörden etkilenerek şirketin uzun vadeli{0}operasyonel kalitesinin buna dayanarak değerlendirilmesini zorlaştırır. Odak noktamızı tekrar işletme verilerine çevirdiğimizde, hisse senedi fiyat trendiyle uyumlu olmayan bir eğri görebiliriz.
Gelir zirveye ulaştı ancak kâr artmaya devam etti
2023'ten 2025'e kadar Xintianli'nin işletme gelirinin sırasıyla 1,022 milyar yuan, 1,101 milyar yuan ve 1,057 milyar yuan olması bekleniyor. 2025 yılında gelirin bir önceki yıla kıyasla yaklaşık %4 oranında azalması bekleniyor; gelirin üç yıl içinde önce artma, ardından düşme eğilimi göstermesi bekleniyor. Aynı dönemlerde hissedarlara atfedilen net kar, sırasıyla 57,77 milyon yuan, 68,4 milyon yuan ve 76,16 milyon yuan olarak art arda üç yıllık büyümeyi işaret etti.
2026'nın ilk çeyreğinde şirketin geliri, bir önceki yıla göre %5,95 artışla-257 milyon yuan- oldu ve hissedarlara atfedilen net kâr, önceki yıla göre %8,98 artışla 15,14 milyon yuan oldu-. Şirket, 2026 yılının ilk yarısında gelirin 540 milyon ile 580 milyon yuan arasında olmasını, net karın ise 43 milyon ile 46 milyon yuan arasında hissedarlara atfedilmesini bekliyor. İlk çeyrek ve yarıyıl kılavuzuna bakıldığında, gelirin yeniden ılımlı bir büyüme gösterdiği, ancak büyüme oranının tek haneli seviyelerde kaldığı görülüyor; bu da, gelirin zirveye ulaştığına ilişkin önceki değerlendirmeyi tersine çevirmek için hâlâ yeterli değil.
Kâr artmaya devam ederken gelir sabit kaldı, hatta azaldı-bu farklılık, şirketi gözlemlemenin anahtarıdır. Birkaç olası açıklama vardır:
Birincisi ürün yapısının ayarlanmasıdır. Şirket daha yüksek katma değerli-ürünlerin oranını artırırsa, toplam gelir artmasa bile brüt kar marjı genişleyebilir.
İkincisi, hammadde maliyetlerindeki değişiklikler. Plastik gıda kaplarının ana hammaddesi petrol fiyatlarına bağlı olup, hammadde fiyatları düştüğünde üreticilerin kar esnekliği artıyor. Üçüncüsü, maliyet kontrolü ve kapasite verimliliğinin iyileştirilmesi.
Yukarıdakilerin hepsinin kamuya açık verilere dayanılarak çıkarıldığı ve şirketin kâr artışının kaynağı hakkında tek bir sonuca varmadığı unutulmamalıdır. Ancak nedeni ne olursa olsun, gelir artışındaki durgunluğun kendisi kaçınılmaz bir sinyaldir. Bir sektör lideri, kârlılığı sürdürmek için ölçekten ziyade esas olarak maliyete güveniyorsa, büyümesinin sürdürülebilirliği dış maliyet ortamına bağlıdır ve bu temel sağlam değildir. Hammadde fiyatları toparlandığında ya da harcamalarda katılık ortaya çıktığında, kârlar ile gelirler arasındaki farkın uzun vadede sürdürülmesi zorlaşır.
Büyük sanayiler, küçük işletmeler
Bu farklılığı anlamak için sektör ortamına dönüp bakmamız gerekiyor. Plastik gıda kapları sektörü uzun süredir "büyük sanayi, küçük işletme" özelliğini sergiliyor. 2023 sonu itibarıyla, yaklaşık 2.109 büyük-ölçekli plastik ambalaj kutusu ve konteyner imalat işletmesi vardı ve ortalama ana işletme geliri yaklaşık 76,53 milyon yuan'dı. Genel olarak konsantrasyon düşüktür ve göreceli olarak eskimiş süreçlere sahip çok sayıda küçük ve orta-ölçekli üretim birimi bulunmaktadır.
Bu arada, son-kullanıcıların yiyecek kaplarına olan talebinde de bir durgunluk yaşanmadı. Artan fast food ve işlenmiş gıda tüketiminin yanı sıra e-ticaret teslimatının genişlemesinin etkisiyle, küresel gıda ambalajı pazarı hâlâ ılımlı bir şekilde büyüyor ve çoğu kurum yıllık %4 civarında bir bileşik büyüme oranı öngörüyor. Bu dikkate değer bir zıtlık oluşturuyor: Sektörün toplam hacmi büyümeye devam ederken, bu liderin geliri zaten azaldı.
Bu çerçevede, önde gelen şirketlerin kâr büyümesinin iki kaynağı vardır: Biri pazar genişlemesinden kaynaklanan artan dalga, diğeri ise liderlerin küçük ve orta{0}ölçekli üreticilerin mevcut pazar payını daraltma baskısıdır. İkisinin sektör için tamamen farklı anlamları var. Eğer New Tianli'nin büyümesi daha çok ikincisinden kaynaklanıyorsa, o zaman kârındaki artış aslında kendi ölçeğini genişletmekten ziyade mevcut pazardaki hisselerin yeniden dağıtılmasından kaynaklanıyor demektir. Gelirin zirveye ulaştığı ve sektör hacminin büyümeye devam ettiği gerçeğiyle karşılaştırıldığında bu olasılık tanınmayı hak ediyor. Bu, önde gelen şirketlerin kar marjlarının, terminal talebinin doğal çekiminden ziyade giderek daha fazla endüstri konsolidasyonunun hızına bağlı olduğu anlamına geliyor.
Lider bir markanın her iki tarafını da birleştirin
Xintianli'nin müşteri listesinde gıda endüstrisi işletmeleri ve Xiangpiaopiao, Mixue Bingcheng, Yili Co., Mengniu Group, Xibei ve Nongfu Spring gibi zincir catering markaları yer alıyor. En iyi müşterilerle bağlantı kurmak, şirket için önemli bir istikrarlı gelir kaynağıdır ve pazar tarafından tercih edilmesinin nedenlerinden biridir. Kişiselleştirme yetenekleri ve istikrarlı tedariki, yüksek müşteri sadakati yaratabilir.
Ancak bu yapının başka bir tarafı daha var. Yüksek müşteri yoğunluğu, şirketin pazarlık gücünün ve sipariş hacminin büyük ölçüde birkaç büyük müşteriye bağlı olduğu anlamına gelir. Çekirdek müşterilerin büyümesi yavaşladığında tedarikçilerin büyüme alanı da daralacak. Hazır-içecekler-içecekler ve zincir catering son yıllarda hızla genişleyerek konteyner talebini destekledi, ancak bu markalar mağaza açılışlarının yavaşladığı veya tek-mağaza modelinde ayarlamalar yapıldığı bir aşamaya girdiklerinde, talep dalgalanmaları doğrudan tedarik zincirine aktarılacaktır. Başka bir deyişle, en iyi markalara uyum sağlamanın getirdiği istikrar ve gelir zirvesine yansıyan tavan, aslında aynı konunun iki yüzüdür; Bir tedarikçinin büyümesinin üst sınırı kısmen müşterilerinin büyümesinin üst sınırına bağlıdır.
Plastik Kapasite Artışının Zamanlanması
Bu bağış toplamanın temel hedefi, yıllık 36.000 ton yüksek-kaliteli plastik gıda kapları üretmeye yönelik genişletme projesinin yanı sıra Ar-Ge merkezinin iyileştirilmesi ve işletme sermayesine destektir. Gelirin zaten zirveye ulaştığını değerlendiren şirket, hâlâ plastik üretim kapasitesini artırmayı tercih ediyor. Bu karar yön verici bir anlam taşıyor.
Bununla birlikte şirketin izahnamesinde açıkladığı politika riski de var. Xintianli plastik gıda kapları öncelikli olarak iç pazarı hedefliyor. 2020 tarihli 'Plastik Kirliliği Kontrolünün Daha da Güçlendirilmesine İlişkin Görüşler' belgesinin yayınlanmasından bu yana, yerel plastik kısıtlama politikaları ilerlemeye devam ederek,-bozunmayan tek kullanımlık plastik pipetler, çatal bıçak takımları ve diğer kategorilere geçici kısıtlamalar getirdi. Şirket, belgelerinde, daha katı plastik kısıtlamalarının, bozunabilir gıda kaplarını piyasada ana akım haline getirebileceği olasılığını göz ardı etmediğini açıkça belirtiyor. Eğer o zamana kadar ilgili teknik rezervlere ve olgun üretim hatlarına sahip olamazsa, bu durum devam eden operasyonları üzerinde önemli olumsuz etkilere neden olacaktır.
Bu bir gerilim yaratıyor. Şirket bir taraftan mevcut plastik ambalaj talebinin hala yeni kapasiteyi destekleyebileceğine inanıyor; diğer yandan politika eğilimlerinin bu kapasitenin yenilenmesi riski oluşturabileceğini kabul ediyor. Her iki kararın da resmi belgelerde yer alması, geçişin zamanlamasının hâlâ kararsız olduğunu gösteriyor. Mevcut talep yapısı altında plastik kapasitesinin genişletilmesi makul, ancak geri dönüş döngüsünün politika belirsizliğini karşılayıp karşılayamayacağı açık bir soru olmaya devam ediyor. Ar-Ge merkezi yükseltmesinin bozunabilir malzemelere yönelip yönelmeyeceği, şirketin stratejiye yaklaşımını gözlemlemek için özel bir pencere olacaktır.