


Birleşme ve satın almanın faydaları patlıyor! Amco'nun ilk-çeyrek geliri 40,9 milyar yuan'a ulaştı ve net kâr %88 arttı!
Yakın zamanda küresel ambalaj devi Amcor, 2026 mali yılının ilk çeyreğine ilişkin mali raporunu açıkladı. Bu rapor yalnızca eski Berry Global ile entegrasyonundan bu yana ilk-çeyrek performans sunumu olmakla kalmıyor, aynı zamanda güçlü bir büyümeye de işaret ediyor. Rapor, satın almanın önemli katkıları ve ortaya çıkan kayda değer sinerjiler sayesinde Amcor'un genel performansının önemli bir sıçrama kaydettiğini gösteriyor. Aynı zamanda son pazarlardaki karışık performans da sektörün dikkatini çeken bir trend.
整体业绩飙升:净销售额与利润双双暴涨
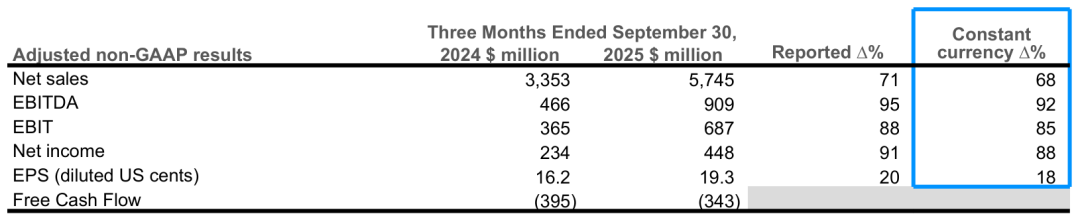
Genel veri perspektifinden bakıldığında, Amcor'un ilk-çeyrek performansı etkileyiciydi: Net satışlar: Sabit para birimi bazında net satışlar, yıllık %68'lik bir-artışı temsil eden 5,745 milyar dolara (yaklaşık 40,9 milyar RMB) ulaştı. Bu büyümenin yaklaşık 2,4 milyar dolarlık kısmı, elden çıkarılan varlıklar hariç tutulduktan sonra satın alma satışlarından geldi; bu, bir önceki yıla göre-yaklaşık-yaklaşık %70'lik bir artışı yansıtıyor. Ancak net satışlar, hammadde maliyetlerinin düşmesi nedeniyle yaklaşık %1 oranında olumsuz etkilendi. Düzeltilmiş FAVÖK: Sabit para birimi bazında, düzeltilmiş FAVÖK yıllık %85 artışla-687 milyon $ olarak gerçekleşti{17}}. Bunun içinde, satın almalar FAVÖK'e (elden çıkarılan varlıklar hariç) yaklaşık 295 milyon ABD Doları katkıda bulunarak, bir önceki yıla göre yaklaşık %81 artış gösterdi. Net kâr, yıllık %88 artışla yaklaşık 448 milyon $ (yaklaşık 3,2 milyar RMB) oldu-. Marj iyileşmesi: Düzeltilmiş FAVÖK marjı, geçen yılın aynı dönemine göre 110 baz puan artışla %12'ye ulaştı ve bu, birleşik işin kalitesinde önemli bir iyileşme olduğunu gösterdi. Temel etkenler: Satın almalardan gelen doğrudan katkıların ötesinde, yaklaşık 33 milyon dolarlık sinerji, sıkı maliyet kontrolü ve üretim verimliliğindeki iyileştirmeler, kâr büyümesinin ana etkenleriydi. Ancak düşük satış hacmi ve uygun olmayan fiyat/ürün karışımı, kazançları kısmen dengeledi.
İki Büyük İş Segmentinin Performansı: Sert Ambalaj Kâr Marjlarında Önemli İyileşme Bu çeyrekte, Amcor'un iki temel iş segmentinin (-Küresel Esnek Ambalaj Çözümleri ve Küresel Sert Ambalaj Çözümleri-) her biri farklı performans öne çıkanları gösterdi.Küresel Esnek Ambalaj Çözümleri segmenti
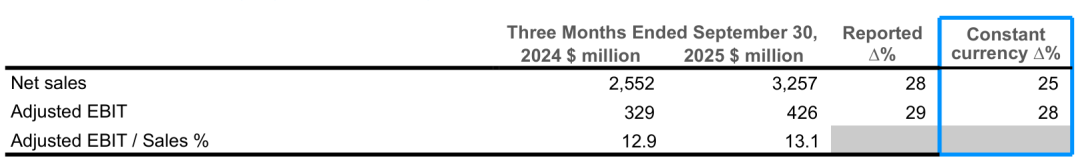
Net satışlar: Sabit döviz kurları üzerinden hesaplandığında, net satışlar yıllık %25 artışla 3.257 milyar $'a ulaştı. Satın almalardan elde edilen satışlar (elden çıkarılan varlıklar düşüldükten sonra), yaklaşık %25'lik büyümeye eşdeğer olan yaklaşık 640 milyon $ katkıda bulundu; hammadde maliyetlerindeki artış yaklaşık %1 oranında olumlu bir etki yarattı. Satış hacmi: Şirket, segmentin satış hacminin, Amcor ve Berry Global'in geçen yılın aynı dönemindeki toplam satışlarına kıyasla %2,8 oranında azaldığını tahmin ediyor. Kuzey Amerika ve Avrupa: Her iki bölgedeki satışlar düştü. Sağlık hizmetleri ve evcil hayvan bakımı gibi kategoriler dirençli bir büyüme gösterdi ancak bu, sıvı, atıştırmalık, şekerleme, işlenmemiş filmler ile güzellik ve sağlıklı yaşam kategorilerindeki düşüşlerle dengelendi. Gelişmekte olan pazarlar: Satışlar geçen yıla göre sabit kaldı; Asya{11}}Pasifik bölgesindeki büyüme Latin Amerika'daki düşüşleri telafi etti. Düzeltilmiş FVÖK: 426 milyon dolar, sabit döviz kurlarıyla yıldan yıla %28 artış. Büyüme esas olarak sinerjiler, maliyet verimlilikleri ve üretim verimliliğindeki iyileştirmelerden kaynaklandı ve kısmen hacimdeki düşüşle dengelendi. Global Sert Ambalaj Çözümleri segmenti.
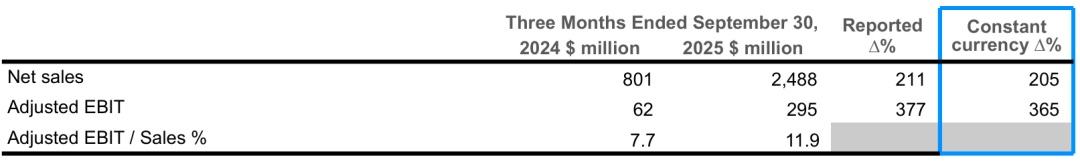
Net satışlar: Sabit döviz kurları üzerinden hesaplanan net satışlar, önceki yıla göre %205 artışla 2.488 milyar dolara ulaştı. Bunun yaklaşık 1,7 milyar dolarlık büyüme, satın alma satışlarından (elden çıkarılan varlıklar düşüldükten sonra) geldi; bu, yaklaşık %215'lik bir artıştı. Hammadde maliyetlerindeki düşüşün yaklaşık %6'lık olumsuz etkisi oldu. Satış hacmi: Bu segmentteki satışlar yıllık bazda-yaklaşık-%1 düştü (temel olmayan-Kuzey Amerika içecek işletmesi hariç), önceki mali çeyreğe göre kabaca sabit kaldı.Kuzey Amerika: Satış hacmi önceki yıla göre sabit kaldı. Evcil hayvan bakımı ve özel ambalajlar gibi kategoriler güçlü bir büyüme gösterdi ancak bu, güzellik ve sağlıklı yaşam, gıda ve yiyecek servisi gibi kategorilerdeki düşüşlerle dengelendi. Avrupa ve Gelişmekte Olan Piyasalar: Satış hacmi her iki bölgede de hafif düşüşler gösterdi; gelişmekte olan pazarlardaki düşüşler çoğunlukla Latin Amerika'da yoğunlaştı. Düzeltilmiş FAVÖK: 295 milyon dolar, sabit döviz kurlarında %365'lik bir artışı temsil ediyor. Etkileyici marj iyileşmesi: Düzeltilmiş FAVÖK marjı 420 baz puan artışla %11,9'a ulaştı. geçen yılın aynı dönemine göre bu,-birleşme sonrası iş kalitesinde önemli bir iyileşmeyi yansıtıyor. Son pazarlar ve stratejik görünüm: temel olmayan varlıkların elden çıkarılması ve görünüm Sonraki kazanç görüşmesi sırasında Amcor CEO'su Peter Kleincke, nihai pazarlar ve şirket stratejisiyle ilgili ayrıntılı açıklamalar yaptı.Son pazar trendleri: Kleincke, son pazar performansının "karışık" olduğunu belirtti. Evcil hayvan bakımı gibi önemli pazarlar güçlü bir performans sergiledi ancak et ve protein, yiyecek hizmetleri, sıvılar ile güzellik ve sağlıklı yaşam ürünleri pazarları, tüketicilerin maliyet etkinliğine odaklanmasından etkilendi{26}}.
Birleşme ve Satın Alma Sinerjisi: Entegrasyondan sonraki ilk çeyrekte AMCO 38 milyon dolarlık sinerji elde etti. Şirket, Berry'nin satın alınmasıyla ilgili-vergi öncesi sinerjilerin 2026 mali yılı sonuna kadar en az 260 milyon ABD Dolarına ulaşmasını beklediğini ve 2028 mali yılı sonuna kadar 650 milyon ABD Doları öngördüğünü yineledi. Hızlandırılmış Varlık Elden Çıkarma Süreci: AMCO, varlık portföyünü aktif olarak optimize ediyor. Konechni, şirketin yakın zamanda toplam geliri yaklaşık 100 milyon dolar olan iki işletmeyi satmak için anlaşmaya vardığını duyurdu. Görevden ayrılan CFO Michael Casamento, bunlardan birinin Avrupa'da yıllık satışları 20 milyon dolardan az olan küçük bir tesis, diğerinin ise ortak girişim olduğunu açıkladı. Şirket, mevcut mali yılda daha fazla temel olmayan varlık elden çıkarma eylemi bekliyor. Kuzey Amerika İçecek İşletme İncelemesi: AMCO, ortak girişimler veya ortaklıklar da dahil olmak üzere, Kuzey Amerika içecek işletmesi için alternatiflere yönelik değerlendirmeleri "ilerletiyor". Görünüm: AMCO, sermayeyle birlikte 1,8 milyar ila 1,9 milyar dolar (net nakit entegrasyonu ve işlem maliyetlerinden sonra yaklaşık 220 milyon dolar) arasında serbest nakit akışı bekleyerek 2026 mali yılı için mali görünümünü yeniden doğruladı. Harcamaların 850 milyon ile 900 milyon dolar arasında olması bekleniyor. Bu görünüm, portföy optimizasyon önlemlerinin potansiyel etkisini dikkate almamaktadır.